Accesskeys

Blogbeitrag zusammenfassen

Dieser Inhalt wurde durch KI generiert und kann Ungenauigkeiten enthalten.

Anlegen

Geld anlegen: So bauen Sie Schritt für Schritt Vermögen auf

Geld einfach auf dem Konto liegen lassen? Das lohnt sich kaum noch. Wer sein Geld clever anlegen möchte, hat viele Möglichkeiten. Doch welche Geldanlage passt zu Ihren Zielen? Und wie gelingt Anfängerinnen und Anfänger der Einstieg ? Wenn Sie sich mit den verschiedenen Anlageformen beschäftigen, können Sie Ihr Geld sinnvoll investieren und Ihre finanziellen Wünsche langfristig verwirklichen.

Ein Mann beschäftigt sich mit dem Thema Geld anlegen.

Das Wichtigste in Kürze

  • Bedeutung: Bei der Geldanlage wird Kapital mit dem Ziel eingesetzt, es langfristig zu vermehren. Wenn Sie Geld anlegen, können Sie von Zinsen, Dividenden oder Kursgewinnen profitieren und Schritt für Schritt Vermögen aufbauen.
  • Anlageformen: Es gibt viele Möglichkeiten, Geld zu investieren, etwa in Aktien, Fonds, ETFs, Immobilien oder Edelmetalle. Wenn Sie Geld gewinnbringend anlegen möchten, kann es sinnvoll sein, die verschiedenen Anlageprodukte zu vergleichen und die eigene Risikobereitschaft sowie den Anlagehorizont zu berücksichtigen.
  • Risiken: Jede Geldanlage ist mit Risiken verbunden. Diese unterscheiden sich je nach Anlageform. Während Callgeld oder Kassenobligationen als eher risikoarm gelten, schwanken die Kurse bei Aktien oder ETFs stärker.
  • Das Bank Cler Angebot: Egal, ob Sie Ihr Geld selbst online, mit persönlicher Unterstützung anlegen oder ihr Vermögen komplett delegieren möchten – die Bank Cler bietet Ihnen passende Lösungen. Unsere Angebote richten sich nach Ihren Zielen, Ihrer Erfahrung und Ihrer Risikobereitschaft. So investieren Sie Ihr Geld sinnvoll und zukunftsgerichtet.

Termin vereinbaren und beraten werden

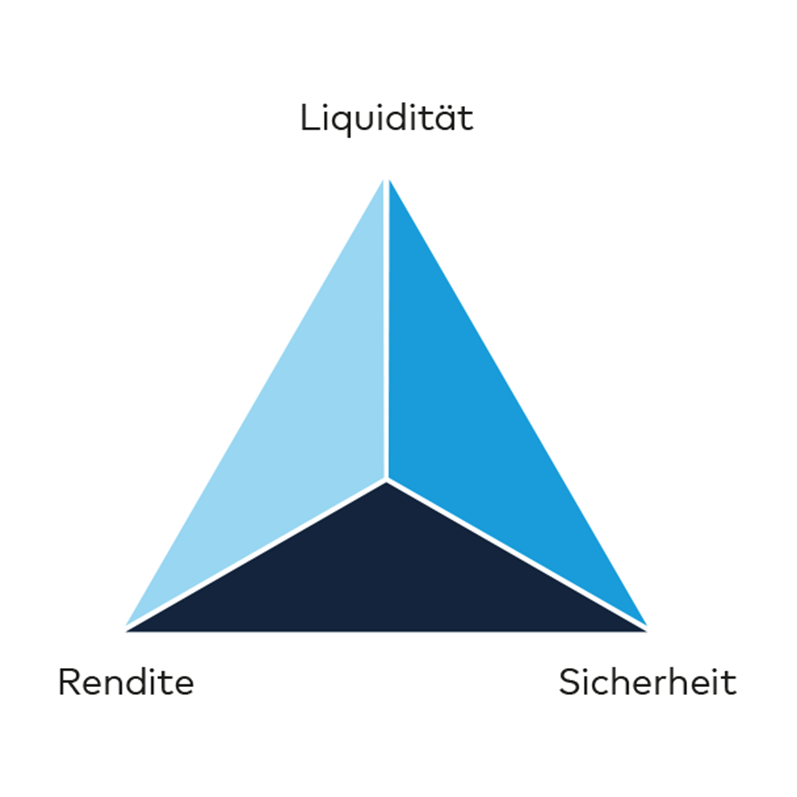
Die Grafik zeigt das magische Dreieck der Geldanlage.

Definition: Was ist eine Geldanlage?

Unter einer Geldanlage versteht man, gezielt Geld einzusetzen, um es zu vermehren oder Erträge zu erzielen. Anstatt das Geld ungenutzt auf dem Konto liegen zu lassen, investieren Anlegerinnen und Anleger in Vermögenswerte wie Aktien, Fonds, Anleihen oder Immobilien. Dabei gilt es, Sicherheit, Rendite und Verfügbarkeit sinnvoll auszubalancieren. Dieses Zusammenspiel wird auch als das magische Dreieck der Geldanlage bezeichnet und hilft dabei, die passende Strategie für die eigenen finanziellen Ziele zu finden.

Sparen oder Anlegen: Was ist der Unterschied?

Sparen und Anlegen werden oft in einen Topf geworfen, verfolgen aber unterschiedliche Ziele. Beim Sparen geht es darum, Geld risikoarm aufzubewahren und es bei Bedarf schnell verfügbar zu haben. Typische Möglichkeiten dafür sind ein Spar- oder eine Festgeldanlage mit kurzer Laufzeit. Sparen mittels Spareinlagen eignet sich besonders für kurzfristige Wünsche oder einen Notgroschen. Wenn Sie Ihr Geld anlegen, investieren Sie es in Wertpapiere wie Aktien, Fonds oder ETFs. Damit verbunden sind zwar gewisse Risiken, gleichzeitig bietet das Anlegen die Chance auf höhere Renditen und langfristigen Vermögensaufbau.

Sparen oder Anlegen

Der Vergleich zeigt die wichtigsten Unterschiede:

  • Sparkonten

    • Ziele: Sicherheit und schnelle Verfügbarkeit für kurzfristige Ziele und Notfälle oder grössere Anschaffungen
    • Produkte: Sparkonto, Privatkonto, Festgeldkonto
    • Risiko: Gering
    • Rendite: Eher niedrig, oft kein Ausgleich zur Inflation
  • Investmentanlagen

    • Ziele: Vermögen langfristig aufbauen und gegen Kaufkraftverlust absichern
    • Produkte: Aktien, Anleihen, Anlagefonds, ETFs etc.
    • Risiko: Mittel bis hoch, je nach Anlageform und Marktentwicklung
    • Rendite: Deutlich höheres Potenzial als beim Sparen, vor allem über mehrere Jahre hinweg

Mehr zum Thema erfahren Sie in unserem Blogeintrag „Sparen oder Anlegen?“.

Welche Möglichkeiten zur Geldanlage gibt es?

Die Auswahl an Möglichkeiten, um Geld anzulegen, ist heute so gross wie nie. Ob klassische Varianten wie Festgeld oder Kassenobligationen oder renditestärkere Anlagen wie Aktien, ETFs und Anleihen – jede Geldanlage hat ihre eigenen Vor- und Nachteile. Auch Sachwerte wie Immobilien oder Edelmetalle kommen für viele Anlegerinnen und Anleger infrage. Damit das Geld sinnvoll investiert ist, lohnt es sich, die verschiedenen Optionen zu kennen und je nach Ziel und Risikobereitschaft geschickt zu kombinieren.

Arten von Geldanlagen

Aktien zählen zu den bekanntesten Anlageformen. Die Aktie ist ein Wertpapier, das den Anteil an einer Aktiengesellschaft verbrieft. Ziel ist es, das eingesetzte Kapital durch mögliche Kursgewinne und Dividenden zu vermehren. Für die langfristige Geldanlage können Aktien eine sinnvolle Option sein, vorausgesetzt, Sie bringen eine gewisse Risikobereitschaft mit. Das Risiko ist hier höher, weil Sie mit dem Kauf einer einzelnen Aktie in nur ein Unternehmen investieren und damit weniger breit streuen. Da Aktienkurse teils stark schwanken können, sollten Sie langfristig investieren, um Kursschwankungen besser ausgleichen zu können.

Anlagefonds bündeln das Geld vieler Anlegerinnen und Anleger und investieren es in verschiedene Vermögenswerte wie Aktien, Obligationen oder Immobilien. Durch diese breite Streuung lassen sich Risiken reduzieren. Im Unterschied zu ETFs werden klassische Anlagefonds in der Regel aktiv verwaltet. Das heisst: Ein Fondsmanagement entscheidet, in welche Titel investiert wird, und passt die Zusammensetzung laufend an. Anlagefonds können sich besonders für den langfristigen Vermögensaufbau eignen und für alle, die nicht selbst einzelne Titel auswählen möchten.

ETFs, also börsengehandelte Fonds, ermöglichen es, mit einem einzigen Produkt in viele verschiedene Titel zu investieren. Passive ETFs bilden die Wertentwicklung eines Index wie des MSCI World oder des SMI nach. Sie bieten eine einfache Möglichkeit, Geld breit gestreut und kostengünstig anzulegen, da sie im Vergleich zu Fonds kein aktives Management benötigen. Neben klassischen passiven ETFs gibt es auch aktive Varianten, bei denen ein Fondsmanagement gezielt in bestimmte Märkte oder Themen investiert. Für den langfristigen Vermögensaufbau können ETFs eine Option sein, da sie als transparent und effizient gelten. Wie bei jeder Geldanlage bestehen auch hier Risiken, denn wenn der zugrunde liegende Index an Wert verliert, wirkt sich das direkt auf den ETF aus.

Obligationen, auch als Anleihen bekannt, sind festverzinsliche Wertpapiere, mit denen Staaten oder Unternehmen Kapital aufnehmen. Beim Kauf einer Obligation leihen Sie dem Herausgeber einen bestimmten Betrag und erhalten dafür regelmässige Zinszahlungen sowie am Ende der Laufzeit den investierten Betrag zurück. Diese Form der Geldanlage kann sich für alle eignen, die ihr Kapital risikoarm anlegen und planbare Erträge erzielen möchten. Im Vergleich zu Aktien sind die Kursschwankungen meist geringer, dafür fällt auch die Rendite oft moderater aus. Obligationen sind besonders für den mittelfristigen Anlagehorizont und zur Stabilisierung eines gemischten Portfolios sinnvoll.

Kassenobligationen sind spezielle Obligationen, die von Schweizer Banken herausgegeben werden. Sie legen Ihr Geld für eine feste Laufzeit zwischen zwei und zehn Jahren an und erhalten dafür einen garantierten Zinssatz, der Ihnen jährlich gutgeschrieben wird. Am Ende der Laufzeit bekommen Sie den investierten Betrag inklusive Zinsen zurück. Diese konservative Form der Geldanlage bietet eine Kombination aus Sicherheit und planbaren Erträgen. Da Kassenobligationen nicht an der Börse gehandelt werden, sind sie weniger schwankungsanfällig und zusätzlich durch die Einlagensicherung abgesichert.

Durch die Einlagesicherung bis zu 100 000 CHF sicher

Bei der Bank Cler wählen Sie die Laufzeit Ihrer Kassenobligation flexibel aus und profitieren von einem festen Zinssatz während der gesamten Anlagedauer. Ihr Guthaben ist bis zu 100 000 CHF durch die Einlagensicherung abgesichert. Zudem profitieren Sie von einer reduzierten Depotgebühr und der Sicherheit einer Schweizer Bank als Emittentin. Für eine individuelle Anlagestrategie stehen Ihnen unsere Expertinnen und Experten gerne beratend zur Seite.
Beraten werden

Festgeld ist eine kurzfristige Form der Geldanlage mit fester Laufzeit und festem Zinssatz. Während der vereinbarten Dauer bleibt das Geld gebunden und kann nicht vorzeitig ausbezahlt werden. Im Gegenzug erhalten Sie eine planbare Verzinsung, die bereits bei Vertragsabschluss festgelegt wird. Diese Anlageform kann sich anbieten, wenn das Geld für eine bestimmte Zeit parkiert werden und gleichzeitig gegen Zinsschwankungen abgesichert bleiben soll. Nach Ablauf der Laufzeit wird der Anlagebetrag inklusive Zinsen zurückbezahlt, was Festgeld besonders planbar macht. Festgelder sind zudem durch die Einlagensicherung bis zu 100 000 CHF pro Kunde abgesichert.

Callgeld ist eine flexible Form der Geldanlage, bei der Ihr Guthaben verfügbar bleibt und dennoch verzinst wird. Diese Anlage ist besonders praktisch für kurzfristige Rücklagen wie einen Notgroschen oder als Zwischenlösung für Beträge, die bald benötigt werden. Im Vergleich zu anderen Sparformen bietet Callgeld mehr Freiheit, da Sie jederzeit auf Ihr Geld zugreifen können, ohne dabei auf Zinsen zu verzichten. Zwar sind die Zinssätze in der Regel tiefer als bei längerfristigen Anlagen, dafür bleibt das Risiko gering und die Liquidität hoch.

Edelmetalle wie Gold, Silber oder Platin gelten als planbare Sachwerte und werden häufig genutzt, um Vermögen gegen Inflation oder wirtschaftliche Unsicherheiten abzusichern. Sie behalten ihren Wert oft auch dann, wenn andere Anlageformen an Wert verlieren. Edelmetalle können zur langfristigen Diversifikation eines Portfolios beitragen, auch wenn sie keine laufenden Erträge wie Zinsen oder Dividenden bieten. Ihre Preise können zudem schwanken, je nach Angebot, Nachfrage und globaler Wirtschaftslage.

Immobilien gelten als klassische Anlageform mit dem Ziel, langfristig Vermögen aufzubauen und planbare Erträge durch Mieteinnahmen zu erzielen. Der Einstieg ist entweder über den direkten Kauf oder indirekt über Immobilienfonds möglich, z.B. über sogenannte REITs (Real Estate Investment Trusts). Dabei handelt es sich um börsengehandelte Immobiliengesellschaften, die in Liegenschaften investieren und einen Teil der Erträge regelmässig ausschütten.

Besonders bei anhaltender Inflation können Immobilien helfen, den Wert des investierten Kapitals zu erhalten. Gleichzeitig erfordern sie meist einen grösseren Kapitaleinsatz und bringen laufenden Verwaltungsaufwand mit sich. Auch Wertschwankungen oder Leerstände gehören zu den Risiken, die bei dieser Form der Geldanlage zu berücksichtigen sind.

Was sollte ich beachten, bevor ich Geld anlege?

Bevor Sie Geld investieren, lohnt es sich, einige wichtige Grundlagen zu klären. Eine gute Vorbereitung hilft nicht nur dabei, realistische Erwartungen zu entwickeln, sondern auch, emotionale Fehlentscheidungen zu vermeiden. Wenn Sie wissen, welche Ziele Sie verfolgen, wie lange Sie das Geld anlegen möchten und wie viel Risiko für Sie tragbar ist, schaffen Sie die Basis für eine erfolgreiche Geldanlage. Die folgenden Punkte zeigen, worauf Sie achten sollten, bevor Sie mit dem Anlegen von Geld beginnen:

Wichtige Faktoren vor der ersten Geldanlage

  • Notgroschen schaffen: Legen Sie drei bis fünf Monatsgehälter zur Seite, um bei unerwarteten Ausgaben handlungsfähig zu bleiben.
  • Schulden abbauen: Tilgen Sie zuerst teure Kredite, da deren Zinsen meist höher sind als mögliche Anlageerträge.
  • Ziele definieren: Überlegen Sie, wofür Sie Geld anlegen möchten, und finden Sie den passenden Anlagehorizont.
  • Risikoprofil bestimmen: Überlegen Sie realistisch, wie viel Schwankung Sie aushalten und welche Verluste für Sie tragbar wären. Das sind typische Beispiele für Anlegerprofile:
    • Konservativ: Fokus auf Sicherheit, geringe Schwankung, eher tiefere Rendite (z.B. Obligationen).
    • Ausgewogen: Mischung aus Sicherheit und Rendite, z.B. ein Portfolio mit Aktien und Anleihen.
    • Dynamisch: Höhere Renditechancen, aber auch grössere Risiken, z.B. ein Aktien- oder ETF-lastiges Depot.
  • Verständlichkeit: Investieren Sie nur in Anlageprodukte, die Sie nachvollziehen können.
  • Gebühren im Blick behalten: Achten Sie auf tiefe Kosten, da diese die Rendite beeinflussen.
  • Langfristig planen: Je länger der Anlagehorizont, desto besser können sich mögliche Kursschwankungen ausgleichen.
  • Diversifikation: Verteilen Sie Ihr Geld auf verschiedene Anlageklassen, um das Risiko zu reduzieren.

Wie kann ich Geld selbst anlegen?

Geld selbst anzulegen ist heute zugänglicher denn je. Mit fundiertem Grundwissen, klar definierten Zielen und besonnener Planung können Sie ein passendes Portfolio aufbauen. ETFs, Aktien oder Edelmetalle bieten dafür verschiedene Möglichkeiten und lassen sich individuell kombinieren. Überprüfen Sie Ihre Anlagestrategie regelmässig, achten Sie auf tiefe Kosten und streuen Sie Ihr Kapital breit, um Risiken zu minimieren. So können Sie Ihr Geld auch als Anfängerin oder Anfänger selbstbestimmt anlegen und die Grundlage für langfristigen Vermögensaufbau schaffen.

Für alle, die ihr Geld eigenständig investieren möchten, bietet die Bank Cler mit Easy-Trading eine passende Lösung. Sie handeln direkt über das Digital-Banking, profitieren von transparenten Einzelpreisen und behalten jederzeit den Überblick über Ihr Depot. Retrozessionen werden Ihnen zurückvergütet und Sie haben Zugang zu den wichtigsten Börsenplätzen.
Beraten werden

Welche Möglichkeiten gibt es, Geld online anzulegen?

Geld online anzulegen ist für viele zur Selbstverständlichkeit geworden. Digitale Lösungen machen den Zugang zu Anlageprodukten wie Aktien, ETFs und Fonds einfach und bequem. Neben klassischen Online-Brokern bieten auch Banking-Apps Möglichkeiten, um Geld flexibel und direkt zu investieren. Eine klare Strategie, breite Streuung und ein bewusster Umgang mit Gebühren tragen dazu bei, langfristig erfolgreich zu investieren. Mit regelmässigen Einzahlungen und einem kühlen Kopf lassen sich Chancen am Markt gezielt nutzen.

Mit Zak Invest bietet die Bank Cler ein digitales Anlageangebot direkt in der Zak App. Sie investieren selbstständig in Aktien, ETFs und Fonds aus einem breiten Anlageuniversum mit Titeln aus dem In- und Ausland. Zak Invest ist ideal für alle, die als Anfängerinnen und Anfänger Geld investieren und erste Erfahrungen sammeln möchten. Auch erfahrene Anlegerinnen und Anleger finden hier eine breite Auswahl an Titeln und Märkten. Sie handeln an den wichtigsten Börsenplätzen, erhalten Experten-Know-how vom Asset Management und profitieren von transparenten Einzelpreisen.

Ihre Vorteile mit Zak Invest

  • Zugang zu über 12 000 Aktien, ETFs und Fonds
  • Aufträge werden schnell und zuverlässig ausgeführt
  • Einschätzungen vom Asset Management zu vielen Titeln
  • Als Zak Plus-Nutzerin oder -Nutzer sparen Sie 50% auf die Handelsgebühr

Jetzt downloaden

Welche Risiken gibt es bei der Geldanlage?

Keine Geldanlage ist völlig risikofrei. Je nach Anlageform können Kurse schwanken, Anbieter ausfallen oder Gebühren die Rendite schmälern. Auch äussere Einflüsse wie Inflation oder politische Entwicklungen wirken sich auf den Wert einer Geldanlage aus. Umso wichtiger ist es, die verschiedenen Risiken zu kennen und sie bewusst in die eigene Anlagestrategie einzubeziehen. Die folgenden Punkte zeigen, welche Risiken bei der Geldanlage besonders relevant sind:

  • Wertschwankungsrisiko (Marktrisiko): Kurse von Aktien, Fonds oder anderen Anlagen können steigen, aber auch fallen. Einfluss nehmen unter anderem Zinsen, wirtschaftliche Entwicklungen oder politische Entscheidungen. Dieses Risiko lässt sich durch Diversifikation zwar mindern, aber nie ganz ausschliessen.
  • Inflationsrisiko: Steigen die Preise, verliert Geld an Kaufkraft. Selbst vermeintlich zinsstarke Anlagen bieten oft keinen ausreichenden Schutz, wenn die Zinsen unter der Inflationsrate liegen.
  • Insolvenzrisiko: Wird der Herausgeber einer Anlage – z.B. eine Bank oder ein Unternehmen – zahlungsunfähig, kann das investierte Kapital verloren gehen. Das kann z.B. Anleihen oder Aktien betreffen.
  • Kostenrisiko: Gebühren wie Ausgabeaufschläge, Verwaltungs- oder Transaktionskosten können die Rendite deutlich senken. Besonders langfristig wirken sich hohe Kosten negativ aus und werden häufig unterschätzt.
  • Klumpenrisiko: Anlegerinnen und Anleger, die zu stark auf eine Branche, Region oder ein einzelnes Produkt setzen, riskieren Verluste bei spezifischen Marktereignissen. Auch breit gestreute Indizes wie der MSCI World enthalten solche Schwerpunkte.
  • Liquiditätsrisiko: Einige Anlagen lassen sich nicht jederzeit schnell und ohne Verluste verkaufen. Das kann problematisch werden, wenn Geld kurzfristig benötigt wird.
  • Derivat-Risiko: Hebelprodukte wie Zertifikate oder Optionen versprechen hohe Gewinne, bergen aber auch die Gefahr grosser Verluste. Sie sind für Einsteigerinnen und Einsteiger meist ungeeignet.
  • Psychologische Risiken: Emotionen wie Gier oder Angst führen oft zu unüberlegten Entscheidungen. Wer in Panik verkauft oder zu früh Gewinne mitnimmt, gefährdet den langfristigen Vermögensaufbau.

Wie finde ich die beste Anlage für mein Geld?

Die passende Geldanlage zu finden, ist oft gar nicht so einfach. Die Auswahl an Produkten ist gross und die Unterschiede liegen oft im Detail. Damit Sie eine passende Entscheidung treffen können, lohnt es sich, Ihre persönliche Situation genau anzuschauen und die wichtigsten Auswahlkriterien gezielt zu prüfen:

  • Ziele definieren: Was möchten Sie mit Ihrer Geldanlage erreichen? Geht es um Kapitalerhalt, regelmässige Erträge oder langfristiges Wachstum? Ihre Ziele geben die Richtung vor und helfen dabei, passende Anlageformen auszuwählen.
  • Anlagehorizont klären: Überlegen Sie, wie lange Sie auf Ihr Geld verzichten können. Bei einem längeren Zeithorizont lassen sich Schwankungen besser ausgleichen, während bei kurzfristigen Zielen der Fokus stärker auf Planbarkeit und Liquidität liegen sollte.
  • Risikobereitschaft ehrlich einschätzen: Wie viel Schwankung können Sie aushalten, ohne nervös zu werden? Ein klar definiertes Risikoprofil schützt vor emotionalen Fehlentscheidungen.
  • Produkte vergleichen: Nicht jede Anlage passt zu jeder Lebensphase. Vergleichen Sie verschiedene Produkte und prüfen Sie, wie transparent, liquide und flexibel sie sind.
  • Diversifikation prüfen: Statt auf eine Anlage zu setzen, lohnt es sich oft, mehrere zu kombinieren. So lassen sich Chancen und Risiken besser ausbalancieren.
  • Kosten im Blick behalten: Gebühren schmälern die Rendite. Achten Sie auf transparente Preisstrukturen und vergleichen Sie Anbieter und Produkte.
  • Informationslage beurteilen: Bevor Sie entscheiden, worin Sie Geld investieren, sollten Sie das Produkt und seine Funktionsweise gut verstehen.
  • Langfristigkeit und Disziplin berücksichtigen: Auch eine gute Geldanlage entfaltet ihr Potenzial oft erst mit der Zeit. Wer geduldig bleibt und nicht bei jeder Marktschwankung reagiert, hat bessere Chancen auf nachhaltigen Erfolg.
  • Professionelle Unterstützung nutzen: Wenn Sie unsicher sind oder mehr Klarheit brauchen, kann eine Beratung helfen, die passende Lösung zu finden. Die Bank Cler unterstützt Sie dabei persönlich und unabhängig mit Anlagelösungen, die zu Ihren Zielen und Ihrem Risikoprofil passen.

Lassen Sie sich beraten

Diese Themen könnten Sie auch interessieren
  • Ein Paar informiert sich über die verschiedenen Möglichkeiten, in Gold zu investieren.

    Anlegen

    In Gold investieren: Geld gezielt in Edelmetalle anlegen

    Gold gilt seit jeher als krisensichere Anlageform und kann langfristig Stabilität für Ihr Vermögen bieten. Es gibt verschiedene Möglichkeiten, Geld in Gold zu investieren und damit Ihr Portfolio gezielt zu stärken: Sie können Gold physisch kaufen, in einen Gold-ETF investieren oder es als Teil einer ausgewogenen Anlagestrategie einsetzen.

    Mehr dazu
  • Ein Mann kann dank einer Anlageberatung gezielt Aktien kaufen.

    Anlegen

    Aktien kaufen: So funktioniert der Einstieg in den Aktienhandel

    Sie möchten in Aktien investieren, wissen aber nicht, wo Sie anfangen sollen? Der Kauf von Aktien ist eine bewährte Möglichkeit, um langfristig Vermögen aufzubauen. Dabei beteiligen Sie sich direkt an Unternehmen und können von deren wirtschaftlicher Entwicklung profitieren.

    Mehr dazu
  • Eine Frau informiert sich am Laptop über Geld anlegen für Anfänger.

    Anlegen

    Geld anlegen für Anfänger: So kann der Einstieg in den Vermögensaufbau beginnen

    Sie möchten Ihr Geld anlegen, sind sich beim Einstieg aber noch unsicher? Zwischen Sparkonto, Fonds und ETFs fällt die Orientierung oft schwer. Dieser Ratgeber richtet sich an Anlegerinnen und Anleger, die sich erstmals mit dem Thema Geld anlegen für Anfängerinnen und Anfänger beschäftigen. Sie erfahren, wie eine einfache Geldanlage für Einsteigerinnen und Einsteiger funktioniert und worauf Sie bei Risiko und Anlagehorizont achten können. Ausserdem erfahren Sie, wie Sie Ihr Geld Schritt für Schritt investieren können, um langfristig Vermögen aufzubauen.

    Mehr dazu

Kontaktieren Sie uns.

Wir sind gerne für Sie da.

  • Unsere Standorte
    Besuchen Sie uns in einer unserer Geschäftsstellen.
  • Beratungs- termin
    Vereinbaren Sie einen Termin mit uns.
  • Hilfe & Kontakt
    Treten Sie schnell und einfach mit uns in Kontakt.
  • Feedback geben
    Wir legen grossen Wert auf Ihre Meinung.
Möchten Sie wirklich abbrechen?

Nur noch wenige Schritte.

Weiter Formular schliessen