Accesskeys

Résumer l'article

Ce contenu a été généré par l’IA et peut contenir des inexactitudes.

Placements

Placements: comment vous constituer un patrimoine étape par étape

Se contenter de laisser dormir son argent sur un compte n’a presque plus aucun intérêt. Si vous voulez placer votre argent intelligemment, de nombreuses possibilités s’offrent à vous. Mais quel placement convient à vos objectifs, et comment se lancer lorsque l’on débute? En vous renseignant sur les différentes formes de placement, vous pourrez investir votre pécule judicieusement et, à long terme, réaliser vos projets financiers.

Un homme se renseigne sur les placements d’argent.

L’essentiel en bref

  • Définition: un placement consiste à investir du capital dans le but de le faire fructifier à long terme. Lorsque vous placez de l’argent, vous pouvez bénéficier des taux, de dividendes ou de gains de cours et vous constituer un patrimoine étape par étape.
  • Formes de placement: il existe un large éventail de possibilités pour investir son argent, par exemple dans les actions, les fonds, les ETF, l’immobilier ou les métaux précieux. Si vous souhaitez placer des sommes de façon profitable, il peut être intéressant de comparer les différents produits existants ainsi que de tenir compte de votre propension à prendre des risques et de votre horizon de placement.
  • Risques: tout placement comporte des risques. Ceux-ci varient selon la forme choisie: par exemple, les placements en argent au jour le jour et les obligations de caisse sont considérés comme plutôt peu risqués, tandis que les cours des actions ou des ETF fluctuent plus fortement.
  • L’offre de la Banque Cler: que vous souhaitez placer votre argent par vous-même en ligne, bénéficier d’un accompagnement personnalisé ou déléguer totalement la gestion de votre patrimoine, la Banque Cler vous propose des solutions adaptées. Nos offres sont établies en fonction de vos objectifs, de votre expérience et de votre propension à prendre des risques pour vous permettre d’investir de manière judicieuse en pensant à l’avenir.

Fixer un rendez-vous et bénéficier d’un conseil

Définition: qu’est-ce qu’un placement?

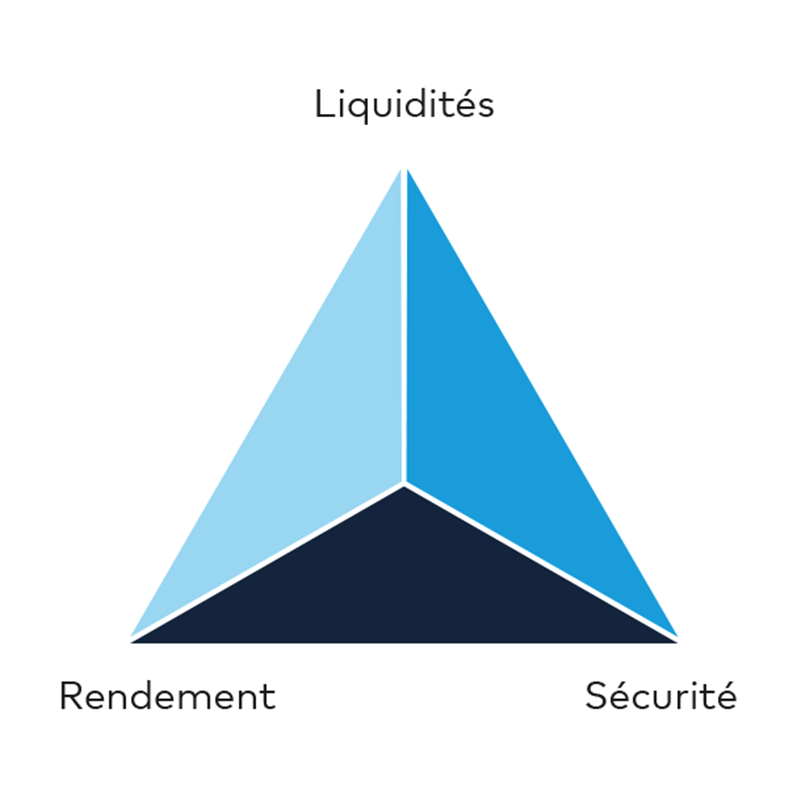
Placer son argent, c’est investir une somme dans le but précis de la faire fructifier ou d’en tirer des revenus. Au lieu de laisser dormir leur pécule sur un compte, les investisseuses et investisseurs l’injectent dans des valeurs patrimoniales comme des actions, des fonds, des obligations ou des biens immobiliers. Il faut alors équilibrer judicieusement la sécurité, les rendements et la disponibilité. Appelée «triangle magique de l’investissement», cette interaction aide à trouver la stratégie qui convient aux objectifs financiers personnels.

Épargne ou placement: quelle est la différence?

On a souvent tendance à mettre l’épargne et le placement dans le même panier, mais ces deux stratégies visent des objectifs différents. L’épargne consiste à conserver une somme d’argent de façon peu risquée et à l’avoir à disposition rapidement si nécessaire. Parmi les options typiques, on peut citer le dépôt d’épargne ou le dépôt à terme à échéance courte. La première est tout indiquée pour financer des projets à court terme ou se constituer un bas de laine. Lorsque vous placez votre argent, vous l’investissez dans des titres tels que des actions, des fonds ou des ETF. Ils comportent certains risques, mais cette méthode promet des opportunités de rendements plus intéressants et vous permet de constituer votre patrimoine à long terme.

Épargne ou placement

La comparaison ci-dessous dresse la liste des principales différences:

  • Épargne

    • Objectifs: miser sur la sécurité et avoir des fonds rapidement disponibles pour des objectifs à court terme, des urgences ou des achats conséquents
    • Produits: compte d’épargne, compte privé, compte de dépôt à terme
    • Risque: faible
    • Rendement: plutôt faible, pas de compensation de l’inflation en général
  • Placement

    • Objectifs: constituer un patrimoine à long terme et se prémunir contre une perte de pouvoir d’achat
    • Produits: actions, obligations, fonds de placement, ETF...
    • Risque: moyen à élevé, variable selon la forme de placement et l’évolution du marché
    • Rendement: potentiel nettement plus élevé que l’épargne, surtout sur plusieurs années

Pour en savoir plus, lisez notre blog «L’épargne, le placement ou les deux?».

Quelles sont les possibilités de placement?

De nos jours, l’éventail de possibilités de placement est plus large que jamais. Des classiques comme les dépôts à terme ou les obligations de caisse aux formes plus rentables comme les actions, les ETF et les obligations, chaque produit présente des avantages et des inconvénients bien spécifiques. Les biens matériels comme l’immobilier ou les métaux précieux méritent eux aussi que l’on s’y intéresse. Pour investir votre argent judicieusement, il est utile de connaître les différentes options et de savoir habilement les associer selon votre objectif et votre propension à prendre des risques.

Types de placement

Les actions font partie des formes de placement les plus connues. Il s’agit de papiers-valeurs qui représentent la part détenue dans une société anonyme, l’objectif étant de faire fructifier le capital utilisé grâce à de potentiels gains de cours ou dividendes. Pour un placement à long terme, les actions peuvent se révéler pertinentes si vous montrez une certaine propension à prendre des risques. Le risque associé est plus élevé, car acheter une seule action ne vous permet d’investir que dans une entreprise, ce qui limite la diversification de vos placements. Étant donné que les cours des actions peuvent parfois fluctuer fortement, vous devez investir à long terme pour être en mesure de mieux compenser les hausses et les baisses.
Les fonds de placement regroupent l’argent de nombreux investisseurs et investisseuses pour l’injecter dans différentes valeurs patrimoniales telles que des actions, des obligations ou des biens immobiliers. Cette large diversification permet de diminuer les risques. Contrairement aux ETF, les fonds de placement classiques sont en général gérés activement, c’est-à-dire qu’une équipe de gestion de fonds décide dans quels titres investir et ajuste en permanence la composition de l’instrument. Cette option peut convenir tout particulièrement à la constitution d’un patrimoine à long terme et à toutes les personnes qui ne veulent pas sélectionner elles-mêmes les titres un par un.
Les ETF sont des fonds négociés en Bourse: ils permettent d’investir dans une multitude de titres différents à partir d’un seul produit. Les ETF passifs reproduisent l’évolution d’un indice comme le MSCI World ou le SMI. Ils constituent une possibilité simple de diversifier largement ses placements à moindre coût étant donné que, contrairement aux fonds, ils ne requièrent pas de gestion active. Outre les ETF passifs classiques, il existe des variantes actives, avec lesquelles une équipe de gestion de fonds investit dans certains marchés ou thèmes en particulier. Les ETF peuvent être une solution pour se constituer un patrimoine à long terme, car ils sont considérés comme transparents et efficaces. Toutefois, comme pour tout placement, ils comportent aussi des risques: si la valeur de l’indice sous-jacent baisse, l’ETF en pâtit directement.
Aussi connues sous le nom d’emprunts, les obligations sont des titres à taux fixe par le biais desquels des États ou des entreprises obtiennent du capital. En achetant une obligation, vous prêtez à son émetteur une certaine somme et, en échange, vous touchez des intérêts versés régulièrement et récupérez le montant investi à l’échéance. Cette forme de placement peut convenir à toute personne qui entend placer son capital à moindre risque et en tirer des revenus prévisibles. Par rapport aux actions, les fluctuations de cours sont généralement plus faibles, mais le rendement s’en trouve donc souvent plus modéré. Les obligations sont particulièrement intéressantes si vous avez un horizon de placement moyen et si vous entendez stabiliser un portefeuille mixte.
Les obligations de caisse sont des obligations spéciales émises par les banques suisses. Elles consistent à placer une somme sur une durée fixe comprise entre deux et dix ans contre un taux d’intérêt garanti qui est versé chaque année. À l’échéance, vous récupérez le montant investi assorti d’intérêts. Cette forme de placement conservatrice associe sécurité et revenus prévisibles: étant donné qu’elles ne sont pas négociées en Bourse, les obligations de caisse sont moins sujettes aux fluctuations et bénéficient en outre de la garantie des dépôts.

La garantie des dépôts, une protection jusqu’à 100 000 CHF

À la Banque Cler, vous choisissez la durée de vos obligations de caisse de manière flexible et bénéficiez d’un taux d’intérêt fixe tout au long de celle-ci. Votre avoir est sécurisé jusqu’à 100 000 CHF par la garantie des dépôts. Par ailleurs, vous pouvez compter sur des droits de garde réduits et sur la sécurité d’avoir une banque suisse comme émettrice. Si vous souhaitez élaborer une stratégie de placement individuelle, nos spécialistes sont là pour vous conseiller.
Bénéficier d’un conseil
Un dépôt à terme est une forme de placement à court terme associée à une durée et un taux d’intérêt fixes. Jusqu’à l’échéance convenue, le capital investi reste immobilisé et ne peut donc pas être reversé par anticipation. En contrepartie, vous touchez une rémunération prévisible, définie dès la conclusion du contrat. Ce type de produit peut entrer en ligne de compte si vous souhaitez bloquer une somme d’argent pendant un certain temps tout en la mettant à l’abri des fluctuations de taux. À l’échéance, le montant placé vous est restitué avec ses intérêts, d’où l’aspect très planifiable des dépôts à terme. Enfin, cette forme de placement est protégée par la garantie des dépôts jusqu’à 100 000 CHF par cliente ou client.
Les placements en argent au jour le jour sont une forme de placement flexible qui permettent à votre avoir de rester disponible tout en étant rémunéré. Ils sont particulièrement pratiques pour constituer des réserves à court terme, comme un bas de laine, ou comme solution intermédiaire pour des dépenses qui seront nécessaires sous peu. Par rapport à d’autres produits, celui-ci offre plus de liberté, car vous avez la possibilité d’accéder à votre capital à tout moment sans conséquence pour les intérêts. Si les taux d’intérêt sont généralement moins intéressants qu’avec des placements à plus long terme, le risque reste faible et la liquidité élevée.
Les métaux précieux comme l’or, l’argent ou le platine font figure de valeurs matérielles prévisibles et sont souvent utilisés pour sécuriser un patrimoine face à l’inflation ou aux incertitudes économiques. Ils conservent donc souvent leur valeur même lorsque celle d’autres formes de placement diminue. Ces métaux précieux peuvent contribuer à la diversification d’un portefeuille à long terme même s’ils ne génèrent pas de revenus réguliers comme des intérêts ou des dividendes. Par ailleurs, leur prix peut fluctuer en fonction de l’offre, de la demande et de la conjoncture mondiale.
L’immobilier est considéré comme une forme de placement classique visant la constitution d’un patrimoine à long terme et la perception de revenus prévisibles grâce aux recettes locatives. Vous pouvez y accéder soit en achetant directement un bien, soit indirectement par l’intermédiaire d’un fonds immobilier, par exemple de sociétés de placement immobilier (Real Estate Investment Trust ou REIT). Ces dernières sont des sociétés immobilières négociées en Bourse qui investissent dans des biens et reversent régulièrement une partie des revenus.

C’est notamment en cas de persistance de l’inflation que l’immobilier peut aider à maintenir la valeur d’un capital placé. En contrepartie, cette catégorie nécessite généralement un apport de capital important et entraîne des frais de gestion courants. Parmi les autres risques associés à prendre en compte, on peut citer les fluctuations de valeur ou les taux de vacances.

Que faut-il savoir avant de placer de l’argent?

Avant d’investir, mieux vaut bien définir certains fondamentaux. Une bonne préparation est utile non seulement pour développer des attentes réalistes, mais aussi pour éviter les mauvaises décisions dictées par les émotions. Une fois que vous savez quels sont vos objectifs, combien de temps vous voulez investir votre capital et quel niveau de risque vous acceptez de prendre, vous avez une base solide pour réussir votre placement. Les points suivants vous montrent à quoi prêter attention avant de vous lancer:

Facteurs essentiels à considérer avant un premier placement

  • Filet de sécurité: mettez de côté trois à cinq mois de salaire pour rester en mesure de réagir en cas de dépenses inattendues.
  • Réduction des dettes: commencez par rembourser les crédits coûteux, car leurs intérêts dépassent le plus souvent les potentiels revenus des placements.
  • Définition des objectifs: demandez-vous pour quoi vous voulez placer votre argent et déterminez l’horizon de placement adapté.
  • Établissement du profil de risque: réfléchissez de manière réaliste au niveau de fluctuations que vous pourriez supporter et au niveau de pertes que vous accepteriez. Exemples de profils d’investisseur types:
    • Conservateur: accent mis sur la sécurité, fluctuations limitées, rendements plutôt faibles (p. ex. obligations).
    • Équilibré: mélange entre sécurité et rendement, p. ex. portefeuille composé d’actions et d’obligations.
    • Dynamique: opportunités de rendement plus élevées, mais risques plus importants, p. ex. dépôt orienté actions ou ETF.
  • Compréhension: investissez uniquement dans des produits que vous êtes en mesure de comprendre.
  • Surveillance des frais: recherchez des frais peu élevés, car ils se répercutent sur les rendements.
  • Planification à long terme: plus votre horizon de placement est long, mieux vous pourrez compenser les potentielles fluctuations de cours.
  • Diversification: répartissez votre capital dans différentes catégories de placement pour réduire le risque.

Comment placer moi-même mon argent?

Aujourd’hui, faire ses placements soi-même n’a jamais été aussi accessible. Si vous avez de solides connaissances de base, des objectifs bien définis et une planification réfléchie, vous pouvez vous constituer un portefeuille adapté. Pour ce faire, les ETF, les actions ou les métaux précieux vous proposent diverses possibilités et se combinent selon vos objectifs. Réévaluez régulièrement votre stratégie de placement, recherchez des frais peu élevés et diversifiez largement votre capital pour minimiser les risques. Même si vous débutez seulement, vous pourrez alors placer votre pécule comme vous l’entendez et poser les premières pierres pour vous constituer un patrimoine à long terme.

Avec l’Easy-Trading, la Banque Cler propose à toutes celles et tous ceux qui aimeraient investir en toute autonomie une solution adaptée: elle vous permet de négocier directement depuis le Digital Banking, de profiter de tarifs à l’unité transparents et de garder à tout moment une vue d’ensemble de votre dépôt. Les rétrocessions vous sont remboursées, et vous avez accès aux principales places boursières.
Bénéficier d’un conseil

Quelles sont les possibilités pour placer de l’argent en ligne?

Pour bon nombre de personnes, faire ses placements en ligne est devenu naturel. Les solutions numériques facilitent l’accès aux produits de placement tels que les actions, les ETF et les fonds. Au-delà des classiques courtiers en ligne, les applications bancaires proposent elles aussi des possibilités pour investir de manière flexible et directe. Une stratégie claire, une large diversification et une approche réfléchie des frais contribuent à réussir ses placements à long terme. En faisant des versements réguliers et en gardant la tête froide, vous pourrez tirer parti des opportunités sur le marché de façon ciblée.

Zak Invest, proposé par la Banque Cler, est une offre de placement numérique directement dans l’appli Zak: vous investissez par vous-même dans des actions, des ETF et des fonds compris dans un vaste univers de placement, regroupant des titres suisses et étrangers. Zak Invest est la solution idéale pour les investisseuses et investisseurs débutants qui cherchent à acquérir une première expérience, mais les profils expérimentés y trouveront eux aussi un large choix de titres et de marchés. Avec cet outil, vous négociez sur les principales places boursières, bénéficiez de l’expertise de notre Asset management et profitez de tarifs à l’unité transparents.

Vos avantages avec Zak Invest

  • Accès à plus de 12 000 actions, ETF et fonds
  • Exécution rapide et fiable des ordres
  • Évaluations de l’Asset management disponibles pour de nombreux titres
  • En tant qu’utilisatrice ou utilisateur de Zak Plus, vous économisez 50% sur les frais de négoce

Télécharger maintenant

Quels sont les risques liés aux placements?

Aucun placement n’est totalement sans risque. Selon la forme choisie, les cours peuvent fluctuer, les prestataires peuvent se déclarer en faillite ou les frais peuvent réduire les rendements. De même, des influences extérieures comme l’inflation ou les évolutions politiques se répercutent sur la valeur d’un placement. Il est donc d’autant plus important de connaître les différents risques et de les prendre en compte en toute connaissance de cause dans votre propre stratégie de placement. Les points suivants vous présentent les principaux risques d’un placement:

  • Risque de fluctuation de valeur (risque de marché): les cours des actions, des fonds et d’autres produits peuvent augmenter, mais aussi baisser. Parmi les facteurs d’influence, on peut citer les taux, les évolutions conjoncturelles ou les décisions politiques. Il est certes possible de réduire ce risque en diversifiant ses placements, mais jamais de l’exclure totalement.
  • Risque d’inflation: lorsque les prix augmentent, le pouvoir d’achat d’un capital diminue. Même les placements à taux prétendument élevé ne garantissent bien souvent pas de sécurité suffisante si les taux sont inférieurs à celui de l’inflation.
  • Risque d’insolvabilité: si l’émetteur d’un placement (p. ex. une banque ou une entreprise) devient insolvable, il peut arriver que le capital investi soit perdu, notamment dans le cas des obligations ou des actions.
  • Risque lié aux coûts: les frais comme ceux de souscription, de gestion ou de transaction peuvent nettement amoindrir le rendement. S’ils sont élevés, ils pénalisent les placements, en particulier à long terme, et ils sont souvent sous-estimés.
  • Risque cumulé: en axant trop fortement vos investissements sur une branche, une région ou un produit en particulier, vous vous exposez à des pertes lors de certains événements sur le marché. Même des indices largement diversifiés comme le MSCI World comportent de telles spécialisations.
  • Risque de liquidité: certains placements ne peuvent pas être vendus rapidement et sans perte à tout moment, ce qui est susceptible de poser problème si vous avez besoin d’argent dans un court délai.
  • Risque liés aux dérivés: les produits à effet de levier, comme les certificats ou les options, promettent des bénéfices élevés, mais comportent aussi un risque de pertes importantes. Ils ne sont généralement pas adaptés aux profils débutants.
  • Risques psychologiques: les sentiments comme la cupidité ou la peur conduisent souvent à des décisions irréfléchies. Vendre dans la panique ou prendre des bénéfices trop tôt, c’est compromettre la constitution de son patrimoine à long terme.

Comment trouver le meilleur placement pour mon argent?

Dénicher le produit adéquat n’est souvent pas une mince affaire. En effet, le choix est large, et les différences se jouent généralement sur les détails. Pour que vous soyez en mesure de prendre la décision qui convient, il vaut la peine de passer au crible votre situation personnelle et de réfléchir précisément aux principaux critères de sélection:

  • Définition des objectifs: quel but poursuivez-vous avec votre placement? Souhaitez-vous préserver votre capital, toucher un revenu régulier ou viser une croissance à long terme? Vos objectifs vous orienteront et vous aideront à sélectionner les formes de placement adaptées.
  • Délimitation de l’horizon de placement: demandez-vous pendant combien de temps vous pouvez vous passer de votre capital. Un horizon à long terme permettra de mieux compenser les fluctuations, tandis qu’il vous faudra davantage de prévisibilité et de liquidité si vous poursuivez un objectif à court terme.
  • Estimation honnête de la propension à prendre des risques: quel niveau de fluctuations pouvez-vous supporter sans vous inquiéter? Un profil de risque clairement défini vous garde des mauvaises décisions prises sous le coup de l’émotion.
  • Comparaison des produits: tous les placements ne conviennent pas à toutes les phases de la vie. Comparez différents produits et vérifiez leur niveau de transparence, de liquidité et de flexibilité.
  • Vérification de la diversification: plutôt que de miser sur un seul placement, il est souvent judicieux d’en associer plusieurs, ce qui permet de mieux équilibrer les opportunités et les risques.
  • Surveillance des coûts: les frais réduisent les rendements. Assurez-vous de la transparence des structures tarifaires et comparez les prestataires et les produits.
  • Évaluation des informations disponibles: avant de décider où investir, vous devez bien comprendre le produit et son fonctionnement.
  • Horizon à long terme et discipline: même un bon placement ne déploie souvent son potentiel qu’au bout d’un certain temps. Faire preuve de patience et ne pas réagir à la moindre fluctuation sur le marché améliore les chances de succès sur la durée.
  • Soutien professionnel: si vous avez un doute ou besoin d’explications, un conseil peut vous aider à trouver la solution qu’il vous faut. La Banque Cler vous accompagne de manière personnelle et indépendante en vous proposant des solutions de placement qui correspondent à vos objectifs et à votre profil de risque.

Faites-vous conseiller

Ces sujets pourraient également vous intéresser
  • Un couple se renseigne sur les différentes possibilités d'investir dans l'or.

    Placements

    Investir dans l'or: des placements ciblés dans les métaux précieux

    L'or a toujours été considéré comme un placement à l'abri des crises et peut offrir une stabilité à long terme à votre fortune. Il existe différentes façons d'investir dans l'or et de renforcer ainsi votre portefeuille de manière ciblée: vous pouvez acheter de l'or physique, investir dans un ETF sur l'or ou l'intégrer dans une stratégie de placement équilibrée.

    Pour en savoir plus
  • Grâce au conseil en placement, un homme achète des actions de manière ciblée.

    Placements

    Achat d’actions: comment se lancer dans le négoce?

    Vous souhaitez investir en actions mais ne savez pas par où commencer? L’achat d’actions est une solution qui a fait ses preuves pour se constituer une fortune à long terme. Il s’agit d’une participation directe dans des entreprises qui permet de tirer profit du développement économique de celles-ci.

    Pour en savoir plus
  • Une femme s'informe sur son ordinateur portable sur la manière de se lancer dans les placements d'argent.

    Placements

    Se lancer dans les placements d'argent: voilà à quoi pourrait ressembler le début de la constitution d'un patrimoine

    Vous souhaitez investir votre argent, mais vous hésitez encore à vous lancer? Entre les comptes d’épargne, les fonds et les ETF, il est souvent difficile de s’y retrouver. Ce guide s’adresse aux investisseuses et investisseurs qui découvrent pour la première fois le thème de l’investissement. Vous y apprendrez comment fonctionne un placement simple pour les débutant(e)s et ce à quoi vous devez prêter attention en matière de risque et d'horizon de placement. Vous découvrirez également comment investir votre argent étape par étape afin de constituer un patrimoine sur le long terme.

    Pour en savoir plus

Contactez-nous.

Nous sommes à votre service.

  • Nos sites
    Venez nous rendre visite dans l'une de nos succursales.
  • Entretien de conseil
    Convenez d’un rendez-vous avec nous.
  • Aide et contact
    Contactez-nous de manière simple et rapide.
  • Donner un feed-back
    Nous attachons une grande importance à votre opinion.